Domain richtig-kündigen.de kaufen?
Wir ziehen mit dem Projekt
richtig-kündigen.de um.
Sind Sie am Kauf der Domain
richtig-kündigen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain richtig-kündigen.de kaufen?
Wann darf Bank Baufinanzierung kündigen?
Die Bank darf eine Baufinanzierung in der Regel nur kündigen, wenn der Kreditnehmer seinen Zahlungsverpflichtungen nicht nachkommt, beispielsweise durch Zahlungsverzug. Auch bei schwerwiegenden Verstößen gegen die Vertragsbedingungen oder bei einer drohenden Zahlungsunfähigkeit kann die Bank eine Kündigung aussprechen. Es ist wichtig, dass die Bank die Kündigung schriftlich und unter Einhaltung einer angemessenen Frist erklärt. In einigen Fällen kann es auch möglich sein, dass die Bank das Recht zur außerordentlichen Kündigung im Vertrag festgelegt hat. In jedem Fall sollte man bei einer Kündigung der Baufinanzierung rechtlichen Rat einholen, um die eigenen Rechte und Möglichkeiten zu prüfen. **
Kann mich meine Bank kündigen?
Kann mich meine Bank kündigen? Ja, Banken haben das Recht, Konten zu kündigen, wenn bestimmte Bedingungen nicht erfüllt werden, wie z.B. unzureichende Deckung, verdächtige Transaktionen oder Missachtung der Geschäftsbedingungen. Es ist wichtig, die Richtlinien Ihrer Bank zu kennen und sicherzustellen, dass Sie diese einhalten, um eine Kontokündigung zu vermeiden. Im Falle einer Kontokündigung sollten Sie sich an Ihre Bank wenden, um die Gründe zu klären und mögliche Lösungen zu besprechen. Es ist auch ratsam, alternative Bankoptionen zu prüfen, um Ihre finanziellen Bedürfnisse zu erfüllen. **


Ähnliche Suchbegriffe für Bank-Porir
Top-Angebote
Produkte zum Begriff Bank-Porir:
-
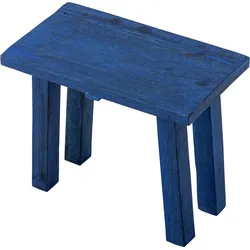
Porir Podest 30 cm, blauManchmal sind es die kleinsten Details, die einem ganzen Interieur Charakter verleihen und es verwandeln können. Wenn Ihre Lieblingspflanze, ein Reisesouvenir oder eine Tasse Kaffee einen besonderen Platz braucht, kommt der charmante Porir Sockel zur Rettung.Vorteile: Hergestellt aus recyceltem Holz, wodurch jedes Stück absolut einzigartig ist und seine eigene unverwechselbare Geschichte in sich trägt. Seine kompakten Maße (30x18x24 cm) bedeuten, dass er perfekt in jede noch so kleine Ecke passt und als Beistelltisch oder Ständer dient. Seine schlichte, rustikale Form und die bewusst erhaltene rohe Holztextur bringen eine warme, natürliche und unprätentiöse Atmosphäre in jedes Interieur. Dies ist ein unglaublich vielseitiges Möbelstück – es wird eine Topfpflanze wunderschön zur Geltung bringen, eine Basis für eine Nachttischlampe oder einen praktischen Platz für ein Buch bieten. Leicht schräg gestellte Beine sorgen für Stabilität und verleihen der gesamten Struktur eine optische Leichtigkeit sowie einen interessanten, geometrischen Akzent. Lassen Sie den Porir Sockel einen Hauch von entspannter, künstlerischer Energie in Ihr Zuhause bringen. Plötzlich werden Sie feststellen, dass Ihr Farn noch nie so stattlich aussah und Ihr Morgenkaffee irgendwie stilvoller schmeckt.81,73 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Der ArbeitsvertragDer Arbeitsvertrag , Handbuch der Vertragsgestaltung , Warnleuchten > Zusatzbeleuchtung , Auflage: 6. neu bearbeitete Auflage 2020, Erscheinungsjahr: 202008, Produktform: Leinen, Redaktion: Preis, Ulrich, Auflage: 20006, Auflage/Ausgabe: 6. neu bearbeitete Auflage 2020, Keyword: Arbeitsverträge; Arbeitsrecht; Abwicklungsvertrag; Arbeitnehmerüberlassung; Arbeitsaufnahme; Arbeitsentgelt; Arbeitsverhältnis; Arbeitszeit; Aufhebungsvertrag; Aufwendungsersatz; Ausbildung; Auslandstätigkeit; Befristung; Boni; Dienstreise; Dienstwagen; Direktionsrecht; Entgelt; Entgeltfortzahlung; Entgeltumwandlung; Freistellung; Gehalt; Gestaltung; Internet; Kündigung; Lohn; Lohnpfändung; Mehrarbeit; Muster; Personal; Personalabteilung; Sozialversicherung; Steuerrecht; Überlassung; Vergütung; Vertragsmuster; Zielvereinbarung, Fachschema: Arbeitsgesetz~Arbeitsrecht~Arbeitsvertrag~Vertrag / Arbeitsvertrag~Management / Personalmanagement~Personalmanagement~Personalpolitik~Personalwirtschaft~Advokat~Jurist / Rechtsanwalt~Rechtsanwalt - Rechtsbeistand, Fachkategorie: Anwaltschaft, Anwälte~Arbeitsvertragsrecht, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Fachkategorie: Personalmanagement, HRM, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XXXi, Seitenanzahl: 1901, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schmidt , Dr. Otto, Verlag: Schmidt , Dr. Otto, Verlag: Verlag Dr. Otto Schmidt KG, Länge: 244, Breite: 177, Höhe: 63, Gewicht: 2145, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783504420338 9783504420321 9783504420314 9783504420307 9783504420055, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,159,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bank- und KapitalmarktrechtBank- und Kapitalmarktrecht , Sicher investieren Der Kümpel behandelt das Bankrecht und das Kapitalmarktrecht traditionell aus der Sicht der Banken. Die umfassende Darstellung erschließt alle Bereiche des modernen Bankgeschäfts. Von den rechtlichen Grundfragen bis in die schwierigen Details: Grundlagen und Rechtsrahmen, Bankrecht (Commercial Banking), Kapitalmarktrecht (Investment Banking). - Mit allen relevanten Produkten und Dienstleistungen - Mit den aufsichtsrechtlichen und zivilrechtlichen Rahmenbedingungen - Auf hohem Niveau und nach praktischer Relevanz Die Rechtsentwicklung im Bankrecht und Kapitalmarktrecht ist sehr stark vom europäischen Gesetzgeber getrieben und schreitet ungebrochen voran. Das gilt für das Bankenaufsichtsrecht, aber auch für Bankverträge und Bankprodukte. Die 7. Auflage berücksichtigt daher in nahezu allen Teilen zahlreiche und vielfältige Gesetzesänderungen und stellt diese in den Praxiszusammenhang. Einige Beispiele seien genannt: - Verabschiedung der CRD VI und der CRR III am 19.6.2024 - Verabschiedung der CSDDD am 25.7.2024 - Zukunftsfinanzierungsgesetz vom 14.12.2023 - Verabschiedung des Digital Operational Resilience Act (DORA) am 14.12.2022 - Markets in Crypto-Assets Regulation (MICAR) vom 31.5.2023 - Artificial Intelligence Act (KI-VO) vom 13.6.2024 - Postbankurteil des BGH vom 13.12.2022 - Kontrolle der AGB durch den EuGH am Maßstab der Missbräuchlichkeit - Ablehnung der Negativzinsen für Kredite (BGH); Zulässigkeit des Verwahrentgelts für Einlagen (OLG) - Verordnungsentwurf vom 23.6.2023 für einen digitalen Euro - Sofortüberweisung als Standardüberweisung - Entwurf für eine erste Payment Service Regulation (PSR) - Verschärfung aufgrund der Verbraucherkreditrichtlinie 2023 vom 18.10.2023 - Einsatz von Scoring bei der Kreditwürdigkeitsprüfung Praxiswissen von Top Experten Praktisches Know how aus erster Hand und fachlicher Tiefgang verbinden sich hier zu einer einzigartigen Synthese: Jeder einzelne Autor bearbeitet genau das Thema, mit dem er in der Praxis tagtäglich zu tun hat. , Tagfahrleuchten > Beleuchtung , Auflage: 7. Auflage, Erscheinungsjahr: 202412, Redaktion: Mülbert, Peter O.~Früh, Andreas~Seyfried, Thorsten, Auflage: 24007, Auflage/Ausgabe: 7. Auflage, Seitenzahl/Blattzahl: 2700, Keyword: AGB-Banken; AGB-Sparkassen; Bankaufsicht; Bankrecht; Börse; CRD IV; Capital Requirements Regulation; Commercial Banking; DepotG; Depotgeschäft; Depotrecht; Emissionsgeschäft; Emittenten; Investment Banking; InvestmentG; Investmentgeschäft; Investmentrecht; Kapitalmarktrecht; Kreditrecht; Kreditsicherung; MiFID; MiFID II; MiFIR; Wertpapierhandel; Wertpapierprospektgesetz; WpPG; Zahlungsverkehr; bargeldloser Zahlungsverkehr, Fachschema: Bankrecht~Handelsrecht~Finanzmarkt / Kapitalmarkt~Kapitalmarkt~Unternehmensrecht~Anlage (finanziell) / Wertpapier~Börse / Wertpapier~Effekten~Wertpapier~Wettbewerbsrecht - Wettbewerbssache~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Kapitalmarkt- und Wertpapierrecht~Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 68, Gewicht: 2134, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,349,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wann kann die Bank Konto kündigen?
Die Bank kann ein Konto kündigen, wenn der Kontoinhaber gegen die Geschäftsbedingungen verstößt, beispielsweise durch betrügerische Aktivitäten oder Geldwäsche. Auch bei unzureichender Bonität des Kontoinhabers oder bei wiederholten Zahlungsrückständen kann die Bank das Konto kündigen. In der Regel muss die Bank dem Kontoinhaber eine angemessene Frist zur Klärung des Problems einräumen, bevor sie das Konto kündigt. Es ist wichtig, die Geschäftsbedingungen der Bank zu kennen, um mögliche Gründe für eine Kontokündigung zu vermeiden. **
-
Kann die Bank den Kredit kündigen?
Kann die Bank den Kredit kündigen, wenn der Kreditnehmer die vereinbarten Raten nicht pünktlich bezahlt oder andere Vertragsbedingungen nicht einhält? Ist es möglich, dass die Bank den Kredit vorzeitig kündigt, wenn sich die finanzielle Situation des Kreditnehmers verschlechtert? Welche rechtlichen Schritte muss die Bank unternehmen, um den Kredit zu kündigen, und welche Konsequenzen hat dies für den Kreditnehmer? Gibt es Möglichkeiten für den Kreditnehmer, die Kündigung des Kredits durch die Bank zu verhindern oder zu verzögern? **
-
Darf die Bank mein Ausbildungskonto kündigen?
Ja, eine Bank kann ein Ausbildungskonto kündigen, wenn bestimmte Bedingungen nicht erfüllt werden. Dies kann zum Beispiel der Fall sein, wenn das Konto über einen längeren Zeitraum nicht genutzt wird oder wenn es zu Missbrauch oder Betrug kommt. Es ist wichtig, die Geschäftsbedingungen der Bank zu überprüfen, um die genauen Kündigungsgründe zu kennen. **
-
Kann die Bank einen Dispo einfach kündigen?
Kann die Bank einen Dispo einfach kündigen? Ja, grundsätzlich kann eine Bank den Dispokredit kündigen, wenn der Kunde die vereinbarten Bedingungen nicht einhält, beispielsweise durch nicht rechtzeitige Rückzahlung oder Überschreitung des vereinbarten Kreditrahmens. Die Bank muss jedoch eine angemessene Frist für die Rückzahlung setzen und den Kunden über die Kündigung schriftlich informieren. Es ist ratsam, bei finanziellen Schwierigkeiten frühzeitig das Gespräch mit der Bank zu suchen, um gemeinsam Lösungen zu finden und eine Kündigung des Dispos zu vermeiden. In einigen Fällen kann auch eine außergerichtliche Einigung getroffen werden, um die Kündigung des Dispokredits abzuwenden. **


Kann mir die Bank mein Konto kündigen?
Ja, eine Bank kann unter bestimmten Umständen ein Konto kündigen. Dies kann beispielsweise geschehen, wenn der Kontoinhaber gegen die Geschäftsbedingungen der Bank verstößt, wie z.B. bei betrügerischen Aktivitäten oder Geldwäsche. Auch wenn das Konto über längere Zeit nicht genutzt wird oder ein negativer Saldo besteht, kann die Bank eine Kündigung in Erwägung ziehen. Es ist wichtig, die Geschäftsbedingungen der Bank zu kennen und sicherzustellen, dass das Konto ordnungsgemäß genutzt wird, um eine unerwartete Kündigung zu vermeiden. Im Falle einer Kündigung sollte die Bank dem Kontoinhaber eine angemessene Frist einräumen, um alternative Bankdienstleistungen zu finden. **
Kann die Bank mir mein Konto kündigen?
Kann die Bank mir mein Konto kündigen? Ja, Banken haben das Recht, Konten zu kündigen, wenn bestimmte Bedingungen nicht erfüllt werden, wie beispielsweise unzureichende Deckung, verdächtige Transaktionen oder Missbrauch des Kontos. Es ist wichtig, die Geschäftsbedingungen der Bank zu beachten, um sicherzustellen, dass man die Anforderungen erfüllt und keine Gründe für eine Kontokündigung vorliegen. Im Falle einer Kontokündigung sollte man sich an die Bank wenden, um die Gründe zu klären und mögliche Lösungen zu besprechen. Es ist ratsam, regelmäßig den Kontostand zu überprüfen und verdächtige Aktivitäten zu melden, um Probleme zu vermeiden. **
Top-Angebote
Produkte zum Begriff Bank-Porir:
-
Bank PorirManchmal bringen die einfachsten Lösungen die größte Freude, und ein Moment der Ruhe im Flur wird zu einem kleinen, alltäglichen Luxus. Mit solchen Momenten im Sinn wurde die Bank Porir geschaffen.Vorteile: Hergestellt aus recyceltem Holz, was jedem Stück seinen einzigartigen Charakter und seine Geschichte verleiht. Vielseitige Abmessungen (100 cm lang) machen sie perfekt als Sitzgelegenheit im Flur, als Pflanzenständer im Wohnzimmer oder als zusätzliche Sitzgelegenheit am Tisch. Einfache, solide Konstruktion mit dicken Beinen garantiert Stabilität und einen zeitlosen Look, der zu vielen Einrichtungsstilen passt. Der markante, gealterte Charakter verleiht dem Interieur eine künstlerische und entspannte Atmosphäre und durchbricht die Monotonie glatter Oberflächen. Die Bank Porir ist mehr als nur ein Möbelstück – sie ist ein Versprechen für Ordnung in Ihrem Flur und ein Ort für ein spontanes Gespräch. Ihre Schuhe finden endlich ihren Platz, und Gäste haben einen Grund, etwas länger zu verweilen.258,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Creative Collection PorirPodest-Wohnaccessoire mit Konstruktion aus recyceltem Holz, warmer gelber Farbe mit dezenten braunen Nuancen und einem rustikalen Creative Collection Porir Design. Das Porir Podest von Creative Collection hat ein schlichtes Design mit zwei dicken vertikalen Stützen an jedem Ende, was ihm einen soliden und ehrlichen Look für die Wohndekoration verleiht. Aus natürlichen Materialien gefertigt, können kleine Variationen auftreten, wodurch jedes Stück einzigartig ist. Ein charaktervolles Wohnaccessoire, das rustikalen Stil und individuelle Details in dein Interieur bringt.50,19 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Porir Podest 30 cm, blauManchmal sind es die kleinsten Details, die einem ganzen Interieur Charakter verleihen und es verwandeln können. Wenn Ihre Lieblingspflanze, ein Reisesouvenir oder eine Tasse Kaffee einen besonderen Platz braucht, kommt der charmante Porir Sockel zur Rettung.Vorteile: Hergestellt aus recyceltem Holz, wodurch jedes Stück absolut einzigartig ist und seine eigene unverwechselbare Geschichte in sich trägt. Seine kompakten Maße (30x18x24 cm) bedeuten, dass er perfekt in jede noch so kleine Ecke passt und als Beistelltisch oder Ständer dient. Seine schlichte, rustikale Form und die bewusst erhaltene rohe Holztextur bringen eine warme, natürliche und unprätentiöse Atmosphäre in jedes Interieur. Dies ist ein unglaublich vielseitiges Möbelstück – es wird eine Topfpflanze wunderschön zur Geltung bringen, eine Basis für eine Nachttischlampe oder einen praktischen Platz für ein Buch bieten. Leicht schräg gestellte Beine sorgen für Stabilität und verleihen der gesamten Struktur eine optische Leichtigkeit sowie einen interessanten, geometrischen Akzent. Lassen Sie den Porir Sockel einen Hauch von entspannter, künstlerischer Energie in Ihr Zuhause bringen. Plötzlich werden Sie feststellen, dass Ihr Farn noch nie so stattlich aussah und Ihr Morgenkaffee irgendwie stilvoller schmeckt.81,73 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann darf Bank Baufinanzierung kündigen?
Die Bank darf eine Baufinanzierung in der Regel nur kündigen, wenn der Kreditnehmer seinen Zahlungsverpflichtungen nicht nachkommt, beispielsweise durch Zahlungsverzug. Auch bei schwerwiegenden Verstößen gegen die Vertragsbedingungen oder bei einer drohenden Zahlungsunfähigkeit kann die Bank eine Kündigung aussprechen. Es ist wichtig, dass die Bank die Kündigung schriftlich und unter Einhaltung einer angemessenen Frist erklärt. In einigen Fällen kann es auch möglich sein, dass die Bank das Recht zur außerordentlichen Kündigung im Vertrag festgelegt hat. In jedem Fall sollte man bei einer Kündigung der Baufinanzierung rechtlichen Rat einholen, um die eigenen Rechte und Möglichkeiten zu prüfen. **
-
Kann mich meine Bank kündigen?
Kann mich meine Bank kündigen? Ja, Banken haben das Recht, Konten zu kündigen, wenn bestimmte Bedingungen nicht erfüllt werden, wie z.B. unzureichende Deckung, verdächtige Transaktionen oder Missachtung der Geschäftsbedingungen. Es ist wichtig, die Richtlinien Ihrer Bank zu kennen und sicherzustellen, dass Sie diese einhalten, um eine Kontokündigung zu vermeiden. Im Falle einer Kontokündigung sollten Sie sich an Ihre Bank wenden, um die Gründe zu klären und mögliche Lösungen zu besprechen. Es ist auch ratsam, alternative Bankoptionen zu prüfen, um Ihre finanziellen Bedürfnisse zu erfüllen. **
-
Wann kann die Bank Konto kündigen?
Die Bank kann ein Konto kündigen, wenn der Kontoinhaber gegen die Geschäftsbedingungen verstößt, beispielsweise durch betrügerische Aktivitäten oder Geldwäsche. Auch bei unzureichender Bonität des Kontoinhabers oder bei wiederholten Zahlungsrückständen kann die Bank das Konto kündigen. In der Regel muss die Bank dem Kontoinhaber eine angemessene Frist zur Klärung des Problems einräumen, bevor sie das Konto kündigt. Es ist wichtig, die Geschäftsbedingungen der Bank zu kennen, um mögliche Gründe für eine Kontokündigung zu vermeiden. **
-
Kann die Bank den Kredit kündigen?
Kann die Bank den Kredit kündigen, wenn der Kreditnehmer die vereinbarten Raten nicht pünktlich bezahlt oder andere Vertragsbedingungen nicht einhält? Ist es möglich, dass die Bank den Kredit vorzeitig kündigt, wenn sich die finanzielle Situation des Kreditnehmers verschlechtert? Welche rechtlichen Schritte muss die Bank unternehmen, um den Kredit zu kündigen, und welche Konsequenzen hat dies für den Kreditnehmer? Gibt es Möglichkeiten für den Kreditnehmer, die Kündigung des Kredits durch die Bank zu verhindern oder zu verzögern? **
Ähnliche Suchbegriffe für Bank-Porir
-
Der ArbeitsvertragDer Arbeitsvertrag , Handbuch der Vertragsgestaltung , Warnleuchten > Zusatzbeleuchtung , Auflage: 6. neu bearbeitete Auflage 2020, Erscheinungsjahr: 202008, Produktform: Leinen, Redaktion: Preis, Ulrich, Auflage: 20006, Auflage/Ausgabe: 6. neu bearbeitete Auflage 2020, Keyword: Arbeitsverträge; Arbeitsrecht; Abwicklungsvertrag; Arbeitnehmerüberlassung; Arbeitsaufnahme; Arbeitsentgelt; Arbeitsverhältnis; Arbeitszeit; Aufhebungsvertrag; Aufwendungsersatz; Ausbildung; Auslandstätigkeit; Befristung; Boni; Dienstreise; Dienstwagen; Direktionsrecht; Entgelt; Entgeltfortzahlung; Entgeltumwandlung; Freistellung; Gehalt; Gestaltung; Internet; Kündigung; Lohn; Lohnpfändung; Mehrarbeit; Muster; Personal; Personalabteilung; Sozialversicherung; Steuerrecht; Überlassung; Vergütung; Vertragsmuster; Zielvereinbarung, Fachschema: Arbeitsgesetz~Arbeitsrecht~Arbeitsvertrag~Vertrag / Arbeitsvertrag~Management / Personalmanagement~Personalmanagement~Personalpolitik~Personalwirtschaft~Advokat~Jurist / Rechtsanwalt~Rechtsanwalt - Rechtsbeistand, Fachkategorie: Anwaltschaft, Anwälte~Arbeitsvertragsrecht, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Fachkategorie: Personalmanagement, HRM, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XXXi, Seitenanzahl: 1901, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schmidt , Dr. Otto, Verlag: Schmidt , Dr. Otto, Verlag: Verlag Dr. Otto Schmidt KG, Länge: 244, Breite: 177, Höhe: 63, Gewicht: 2145, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783504420338 9783504420321 9783504420314 9783504420307 9783504420055, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,159,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bank- und KapitalmarktrechtBank- und Kapitalmarktrecht , Sicher investieren Der Kümpel behandelt das Bankrecht und das Kapitalmarktrecht traditionell aus der Sicht der Banken. Die umfassende Darstellung erschließt alle Bereiche des modernen Bankgeschäfts. Von den rechtlichen Grundfragen bis in die schwierigen Details: Grundlagen und Rechtsrahmen, Bankrecht (Commercial Banking), Kapitalmarktrecht (Investment Banking). - Mit allen relevanten Produkten und Dienstleistungen - Mit den aufsichtsrechtlichen und zivilrechtlichen Rahmenbedingungen - Auf hohem Niveau und nach praktischer Relevanz Die Rechtsentwicklung im Bankrecht und Kapitalmarktrecht ist sehr stark vom europäischen Gesetzgeber getrieben und schreitet ungebrochen voran. Das gilt für das Bankenaufsichtsrecht, aber auch für Bankverträge und Bankprodukte. Die 7. Auflage berücksichtigt daher in nahezu allen Teilen zahlreiche und vielfältige Gesetzesänderungen und stellt diese in den Praxiszusammenhang. Einige Beispiele seien genannt: - Verabschiedung der CRD VI und der CRR III am 19.6.2024 - Verabschiedung der CSDDD am 25.7.2024 - Zukunftsfinanzierungsgesetz vom 14.12.2023 - Verabschiedung des Digital Operational Resilience Act (DORA) am 14.12.2022 - Markets in Crypto-Assets Regulation (MICAR) vom 31.5.2023 - Artificial Intelligence Act (KI-VO) vom 13.6.2024 - Postbankurteil des BGH vom 13.12.2022 - Kontrolle der AGB durch den EuGH am Maßstab der Missbräuchlichkeit - Ablehnung der Negativzinsen für Kredite (BGH); Zulässigkeit des Verwahrentgelts für Einlagen (OLG) - Verordnungsentwurf vom 23.6.2023 für einen digitalen Euro - Sofortüberweisung als Standardüberweisung - Entwurf für eine erste Payment Service Regulation (PSR) - Verschärfung aufgrund der Verbraucherkreditrichtlinie 2023 vom 18.10.2023 - Einsatz von Scoring bei der Kreditwürdigkeitsprüfung Praxiswissen von Top Experten Praktisches Know how aus erster Hand und fachlicher Tiefgang verbinden sich hier zu einer einzigartigen Synthese: Jeder einzelne Autor bearbeitet genau das Thema, mit dem er in der Praxis tagtäglich zu tun hat. , Tagfahrleuchten > Beleuchtung , Auflage: 7. Auflage, Erscheinungsjahr: 202412, Redaktion: Mülbert, Peter O.~Früh, Andreas~Seyfried, Thorsten, Auflage: 24007, Auflage/Ausgabe: 7. Auflage, Seitenzahl/Blattzahl: 2700, Keyword: AGB-Banken; AGB-Sparkassen; Bankaufsicht; Bankrecht; Börse; CRD IV; Capital Requirements Regulation; Commercial Banking; DepotG; Depotgeschäft; Depotrecht; Emissionsgeschäft; Emittenten; Investment Banking; InvestmentG; Investmentgeschäft; Investmentrecht; Kapitalmarktrecht; Kreditrecht; Kreditsicherung; MiFID; MiFID II; MiFIR; Wertpapierhandel; Wertpapierprospektgesetz; WpPG; Zahlungsverkehr; bargeldloser Zahlungsverkehr, Fachschema: Bankrecht~Handelsrecht~Finanzmarkt / Kapitalmarkt~Kapitalmarkt~Unternehmensrecht~Anlage (finanziell) / Wertpapier~Börse / Wertpapier~Effekten~Wertpapier~Wettbewerbsrecht - Wettbewerbssache~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Kapitalmarkt- und Wertpapierrecht~Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 68, Gewicht: 2134, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,349,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Creative Collection PorirPodest mit lackierter Holzkonstruktion, einer blauen Oberfläche, klarer Form, schrägen Beinen und einem schlichten rustikalen Look. Creative Collection Porir ist ein dekoratives Podest aus natürlichen Materialien, entworfen mit einer klaren Form, die seine lackierte Oberfläche hervorhebt. Kleine Variationen können auftreten und verleihen jedem Stück seinen eigenen einzigartigen Charakter für die Wohndekoration.50,19 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Creative Collection PorirPodest von Creative Collection aus recyceltem Holz mit dunkelbraun lackierter Oberfläche, dicken vertikalen Plattenbeinen und einem soliden rustikalen Look. Das Porir Podest ist ein dekoratives Wohninterieur-Stück aus natürlichen Materialien gefertigt, bei dem kleine Variationen auftreten können und jedes Stück einzigartig machen. Dekoratives Podest für das Wohninterieur Aus recyceltem Holz Dunkelbraun lackierte Oberfläche Solider rustikaler Look mit dicken vertikalen Plattenbeinen Natürliche Variationen verleihen dem Creative Collection Porir Podest seinen individuellen Charakter.56,00 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Darf die Bank mein Ausbildungskonto kündigen?
Ja, eine Bank kann ein Ausbildungskonto kündigen, wenn bestimmte Bedingungen nicht erfüllt werden. Dies kann zum Beispiel der Fall sein, wenn das Konto über einen längeren Zeitraum nicht genutzt wird oder wenn es zu Missbrauch oder Betrug kommt. Es ist wichtig, die Geschäftsbedingungen der Bank zu überprüfen, um die genauen Kündigungsgründe zu kennen. **
-
Kann die Bank einen Dispo einfach kündigen?
Kann die Bank einen Dispo einfach kündigen? Ja, grundsätzlich kann eine Bank den Dispokredit kündigen, wenn der Kunde die vereinbarten Bedingungen nicht einhält, beispielsweise durch nicht rechtzeitige Rückzahlung oder Überschreitung des vereinbarten Kreditrahmens. Die Bank muss jedoch eine angemessene Frist für die Rückzahlung setzen und den Kunden über die Kündigung schriftlich informieren. Es ist ratsam, bei finanziellen Schwierigkeiten frühzeitig das Gespräch mit der Bank zu suchen, um gemeinsam Lösungen zu finden und eine Kündigung des Dispos zu vermeiden. In einigen Fällen kann auch eine außergerichtliche Einigung getroffen werden, um die Kündigung des Dispokredits abzuwenden. **
-
Kann mir die Bank mein Konto kündigen?
Ja, eine Bank kann unter bestimmten Umständen ein Konto kündigen. Dies kann beispielsweise geschehen, wenn der Kontoinhaber gegen die Geschäftsbedingungen der Bank verstößt, wie z.B. bei betrügerischen Aktivitäten oder Geldwäsche. Auch wenn das Konto über längere Zeit nicht genutzt wird oder ein negativer Saldo besteht, kann die Bank eine Kündigung in Erwägung ziehen. Es ist wichtig, die Geschäftsbedingungen der Bank zu kennen und sicherzustellen, dass das Konto ordnungsgemäß genutzt wird, um eine unerwartete Kündigung zu vermeiden. Im Falle einer Kündigung sollte die Bank dem Kontoinhaber eine angemessene Frist einräumen, um alternative Bankdienstleistungen zu finden. **
-
Kann die Bank mir mein Konto kündigen?
Kann die Bank mir mein Konto kündigen? Ja, Banken haben das Recht, Konten zu kündigen, wenn bestimmte Bedingungen nicht erfüllt werden, wie beispielsweise unzureichende Deckung, verdächtige Transaktionen oder Missbrauch des Kontos. Es ist wichtig, die Geschäftsbedingungen der Bank zu beachten, um sicherzustellen, dass man die Anforderungen erfüllt und keine Gründe für eine Kontokündigung vorliegen. Im Falle einer Kontokündigung sollte man sich an die Bank wenden, um die Gründe zu klären und mögliche Lösungen zu besprechen. Es ist ratsam, regelmäßig den Kontostand zu überprüfen und verdächtige Aktivitäten zu melden, um Probleme zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.